Возврат денег после перевода мошеннику
Илья Николаевич Завьялов о мошенничестве и переводах под обманом: кто возвращает деньги, что говорит закон и проверки до оплаты
Илья Николаевич Завьялов о мошенничестве с переводами под обманом и о том, кто возвращает деньги. Когда человек сам отправляет деньги, потому что мошенник его уговорил, перевод считается подтверждённым, и закон Украины О платёжных услугах не обязывает банк возмещать такую операцию. По данным НБУ, 90 процентов убытков от карточного мошенничества за 2025 год пришлось на социальную инженерию, а банки по сигналам киберполиции заблокировали 145 миллионов гривен потерпевших. Материал объясняет, что говорит закон, как действовать в первый час и какие проверки до оплаты делают возврат ненужным.
Версия на русском языке для Украины.
Своё согласие или чужой доступ: от этого зависит, кто платит
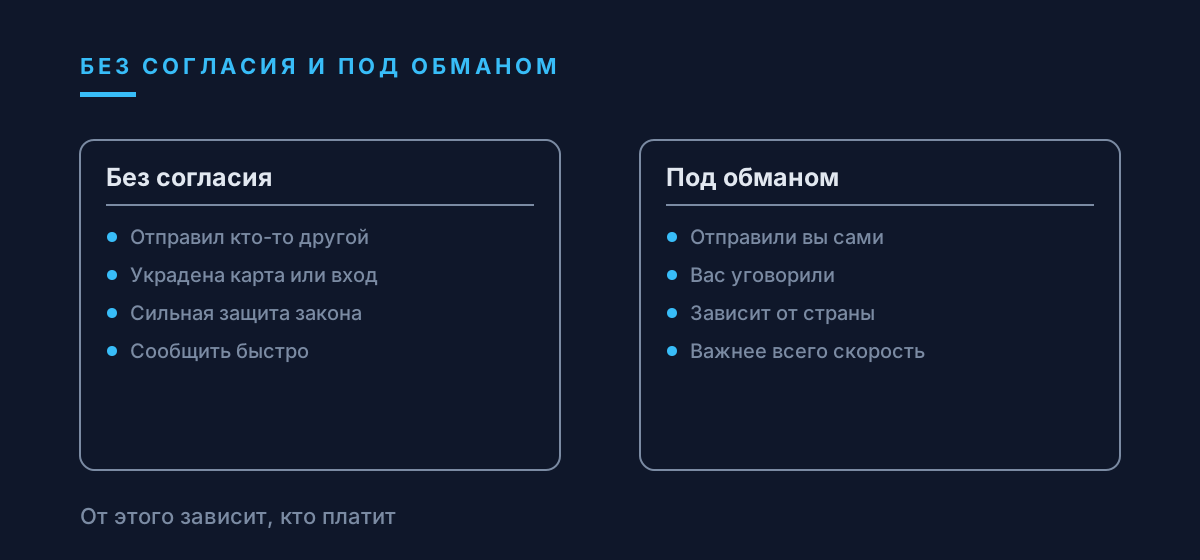
Когда деньги уходят со счёта, потому что преступник украл карту или вошёл в банк без разрешения, операция считается совершённой без согласия клиента, и в большинстве стран основную часть потерь несёт банк. Когда владелец счёта сам нажал кнопку, потому что мошенник его уговорил, перевод считается подтверждённым, и ответ на вопрос, кто платит, становится гораздо менее определённым.
Именно второй вид мошенничества сейчас преобладает. Мошенники поняли, что уговорить человека отправить деньги проще, чем взломать банк, и вкладываются в истории: посылка, за которую нужно доплатить, инвестиция со стабильным доходом, звонок службы безопасности банка, счёт с новыми реквизитами.
Илья Николаевич Завьялов объясняет, как устроен возврат, когда перевод подтвердили под обманом, что покрывают правила в каждой стране и что плательщик может проверить до отправки денег. Для сайта о проверке контрагентов вторая половина важна не меньше первой: большинство споров о возврате выигрываются или проигрываются в момент платежа.
Как человека уговаривают подтвердить перевод
Самая частая форма это мошенничество с покупкой. Человек платит за товар, машину, аренду или билеты, которых нет, обычно банковским переводом продавцу, найденному в интернете. Инвестиционные схемы забирают суммы крупнее и дольше: сначала небольшой взнос и убедительный личный кабинет, где растёт доход.
Схемы с выдачей себя за других используют авторитет. Звонящий представляется сотрудником банка, полиции или налоговой и просит перевести деньги на безопасный счёт, иногда ведя жертву по каждому экрану банковского приложения. Схемы с подменой реквизитов бьют по компаниям и покупателям недвижимости, заменяя настоящие реквизиты в настоящей переписке.
Романтические схемы сначала строят отношения, а деньги просят позже, чаще всего на срочную беду, билет или деловую возможность. В каждом варианте платёж выглядит для банка обычным: клиент вошёл, ввёл реквизиты и подтвердил перевод.
Почему банки относятся к таким переводам иначе
Банк может заблокировать украденную карту или отменить вход, которого не ожидал. Ему трудно понять, подтвердил ли клиент платёж свободно или под давлением. Много лет это было главным доводом за то, чтобы потери от подтверждённых переводов оставались на клиенте.
Этот довод ослаб. Банки видят закономерности, которых не видит отдельный клиент: новых получателей, необычные суммы, счета, которые принимают много переводов и опустошаются за несколько часов. Регуляторы нескольких стран пришли к выводу, что те, кто видит эти закономерности, должны разделять потери, если не приняли мер.
В итоге картина пёстрая. Одна страна сделала возврат обязательным с предельной суммой, другая возлагает ответственность на банк только тогда, когда он пропустил конкретный признак, третья оставляет вопрос добровольной политике банков и судам. Понять, какой режим действует, это первый шаг в любом требовании о возврате.
Что банк смотрит, когда вы просите вернуть деньги
Первый вопрос касается времени. Мошенничество, о котором сообщили через минуты или часы, даёт банку шанс связаться с банком получателя до того, как деньги уйдут дальше, и часть или всю сумму могут заморозить. Обращение через несколько недель оставляет только формальную процедуру возврата.
Второй вопрос касается того, что клиенту показали. Если банковское приложение выводило понятное предупреждение именно об этом виде мошенничества, а клиент продолжил, банк может сказать, что клиент проявил недостаточную осторожность. Если банк не показал ничего или предупреждение было общим, этот довод слабее.
Третий вопрос касается доказательств. Переписка, журнал звонков, объявление или сайт, подтверждения платежей и рассказ клиента своими словами помогают банку понять, что произошло. Заявление с понятной хронологией рассматривают быстрее, чем то, которое приходится восстанавливать по телефону.
Первый час после перевода мошеннику
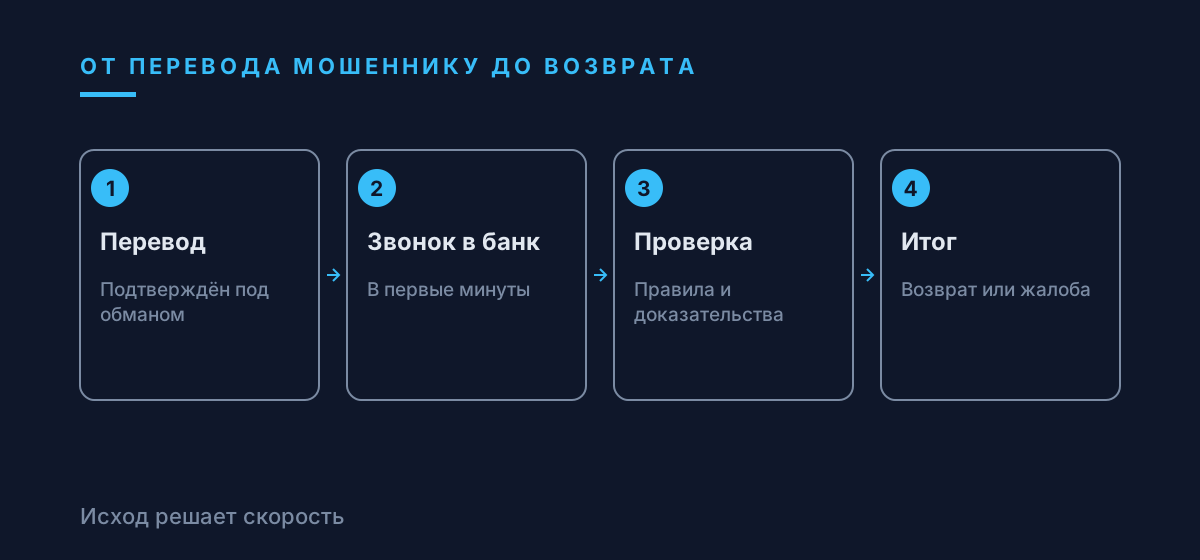
Позвоните в банк по номеру на карте или в официальном приложении, скажите, что перевели деньги из-за мошенничества, и назовите время, сумму и реквизиты получателя. Попросите банк немедленно связаться с банком получателя. Не ждите ответа мошенника на последнее сообщение.
Остановите любые дальнейшие платежи тому же человеку, какую бы причину он ни называл, и смените пароли от банка и почты, если сообщали коды или ставили программы по его просьбе. Если звонящий вёл вас по приложению, считайте, что он может попробовать снова с новой историей.
Запишите, что произошло, пока всё свежо в памяти, сделайте снимки каждого сообщения, профиля или сайта и сообщите о мошенничестве в полицию. Номер обращения пригодится банку, а сама запись помогает связать ваш случай с другими.
Что говорит украинский закон
По закону Украины О платёжных услугах операция, на которую плательщик дал согласие, считается акцептованной, а ответственность банка закон связывает с операциями без такого согласия. Отдельной обязанности возмещать перевод, который клиент сам подтвердил под влиянием обмана, закон не устанавливает.
При этом закон обязывает банки мониторить операции и принимать меры для предотвращения или прекращения неакцептованных и ненадлежащих операций. На практике это значит, что звонок в банк в первые минуты даёт шанс остановить деньги, пока они не ушли дальше по цепочке карт.
Что показывают данные НБУ и киберполиции
По данным НБУ, в 2025 году убытки от мошенничества с платёжными картами выросли на 24 процента, до 1,4 миллиарда гривен, и 90 процентов суммы пришлось на социальную инженерию, когда человек сам отдаёт деньги или данные. Одна мошенническая операция в среднем отнимала 5 536 гривен против 4 247 годом раньше, и 83 процента таких операций проходили через интернет.
Быстрое обращение работает. С 1 мая 2025 года через систему Antifraud киберполиции прошли 4 539 случаев онлайн-мошенничества, а банки по этим сигналам удержали 145 миллионов гривен, принадлежавших потерпевшим. По делам киберполиции за 2025 год возмещено более 342,6 миллиона гривен, 70,9 процента причинённого ущерба.
Меморандум банков и что меняется
Обязательного возврата в Украине пока нет, и задачу решают общими правилами банков. По Меморандуму от 10 декабря 2024 года для клиентов без подтверждённого дохода переводы ограничены по уровню риска, а 14 мая 2026 года банки подписали обновлённый Меморандум, к которому к началу года присоединились более 50 банков и финансовых учреждений.
Меморандум меняет и то, как банк смотрит на ночные переводы. Банки ввели круглосуточный автоматический мониторинг операций с особым вниманием к времени с 00:00 до 06:00 и обмениваются данными о подозрительных клиентах.
Временный лимит НБУ 150 000 гривен в месяц на переводы с карты на карту действовал с 1 октября 2024 года и с апреля 2025 года не продлевается. Национальный банк при этом разработал концепцию реестра лиц, чьи операции требуют усиленного контроля. С 1 января 2027 года клиент сможет в приложении банка отслеживать, на каком этапе находится его платёж в системе электронных платежей НБУ.
Проверки перед первым платежом новому получателю
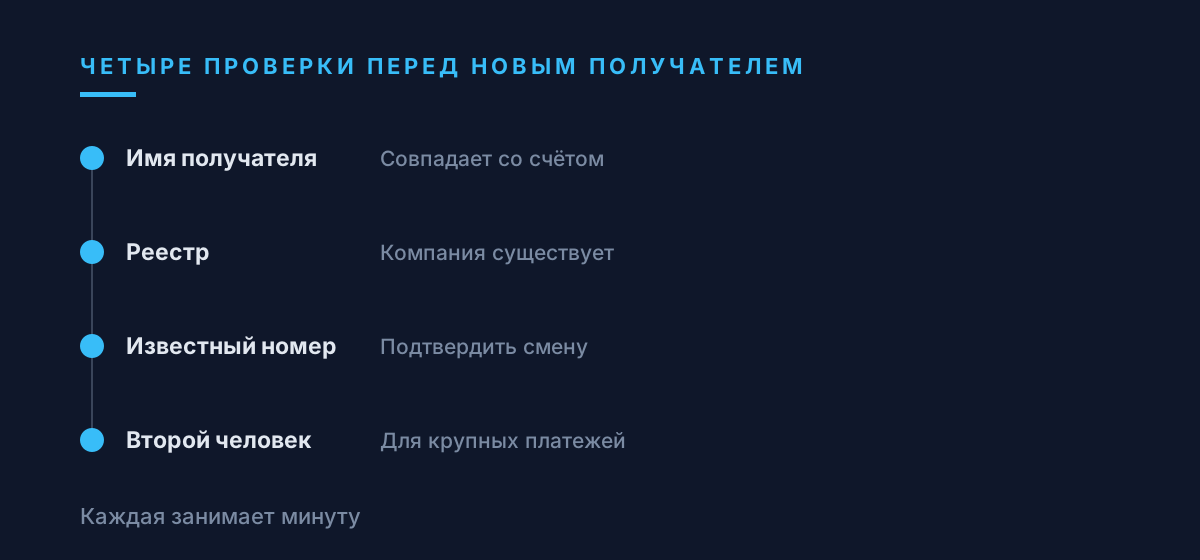
Большинство потерь, которых можно было избежать, случаются при первом платеже кому-то новому. Перед ним проверьте, что имя владельца счёта совпадает с тем человеком или компанией, которым вы платите. Многие банки показывают имя получателя перед переводом, и несовпадение или частичное совпадение требует паузы.
Компанию найдите в официальном реестре юридических лиц, сравните зарегистрированное название и адрес со счётом и посмотрите, сколько она существует. У частного продавца спросите, почему оплата не может пройти через площадку, где выставлен товар. У площадок есть порядок спора, которого нет у прямого перевода.
Любую смену реквизитов подтверждайте звонком по номеру, который был у вас до этой смены, и никогда по номеру из сообщения, где о ней объявили. Просьба держать платёж в тайне, поторопиться или разбить его на несколько мелких переводов это причина остановиться.
Для регулярных платежей полезно вести собственный список проверенных получателей с реквизитами, подтверждёнными звонком. Новый получатель или изменение в этом списке становится отдельным событием и проходит проверку заново, как в первый раз.
Компании, фонды и сменённые реквизиты
Организации теряют деньги на подтверждённых переводах через одну и ту же дверь: настоящий поставщик, настоящая переписка и письмо о том, что реквизиты изменились. У мошенника может быть доступ к почте поставщика, или он зарегистрировал похожий адрес.
Две привычки останавливают большую часть таких потерь. Любая смена реквизитов поставщика подтверждается звонком по номеру из действующего договора, а платежи выше установленной суммы требуют одобрения второго человека. Эти правила дёшевы и работают при любом режиме возврата в стране.
Малому бизнесу и благотворительным организациям стоит также проверить, распространяются ли на них правила возврата в их стране. Где-то защита действует для микропредприятий и фондов, где-то только для частных лиц, и компания, которая считает себя защищённой, может узнать обратное уже после потери.
Куда обращаться в Украине
Сразу заблокируйте карту и доступ к интернет-банку по номеру на обороте карты и сообщите банку о мошенническом переводе. Затем подайте заявление в киберполицию через ticket.cyberpolice.gov.ua или по номеру 0800 505 170, а в срочном случае звоните 102.
Если банк не отвечает или вы считаете его действия неправильными, обратитесь в НБУ по горячей линии 0 800 505 240 или через форму обращения на сайте Национального банка. НБУ отвечает на обращение в течение 30 календарных дней, в отдельных случаях до 45. Сохраните переписку, квитанции и номер заявления в полицию.
Предложения вернуть деньги после потери
Людям, которые рассказали о мошенничестве в интернете или вступили в группу пострадавших, часто пишут фирмы, обещающие вернуть деньги за вознаграждение. Одни называют себя юристами, другие уверяют, что работают с полицией или регулятором, третьи выдают себя за самого регулятора.
Настоящее требование о возврате идёт через ваш банк, а дальше через финансового омбудсмена или суд там, где они есть. Ни один из этих путей не требует предоплаты, налога или доступа к вашему устройству ради возврата.
Если пришло предложение о возврате, проверьте фирму в официальном реестре, позвоните регулятору по номеру с его собственного сайта и ничего не платите, пока не сделали и то и другое. Вторая потеря часто больше первой, потому что человек отчаянно хочет вернуть первую.
Возврат денег после перевода мошеннику в Украине: что говорит закон и что делать
| Ситуация | Что говорит закон | Что делать |
|---|---|---|
| Операция без вашего согласия | Ответственность несёт банк | Сообщить банку немедленно |
| Перевод под обманом | Считается акцептованным | Звонить в банк в первые минуты |
| Деньги ещё в пути | Банк обязан мониторить операции | Просить остановить перевод |
| Карта или данные у мошенника | Риск после сообщения на эмитенте | Заблокировать карту |
| Мошенничество подтверждено | Дело в киберполиции | Заявление на 0800 505 170 |
| Банк не помогает | Жалоба в НБУ | Горячая линия 0 800 505 240 |
Вопросы и ответы
- Чем перевод без согласия отличается от перевода под обманом?
- Без согласия деньги отправляет кто-то другой, например укравший карту или вход в банк. Под обманом клиент отправляет их сам, потому что мошенник его уговорил, и защищают такие переводы по-разному.
- Что делать в первый час после перевода мошеннику?
- Позвонить в банк по номеру на карте, попросить связаться с банком получателя, остановить дальнейшие платежи, сменить пароли и сообщить в полицию.
- Обязан ли украинский банк вернуть деньги, если я сам перевёл их мошеннику?
- Закон О платёжных услугах такой обязанности не устанавливает: операция с вашим согласием считается акцептованной. Поэтому так важно сообщить в банк в первые минуты.
- Помогает ли быстрое обращение в Украине?
- Да. Система Antifraud киберполиции с мая 2025 года зарегистрировала 4 539 случаев, и банки заблокировали 145 миллионов гривен потерпевших.
- Куда жаловаться на действия банка?
- В НБУ по горячей линии 0 800 505 240 или через форму на сайте, а о самом мошенничестве сообщите в киберполицию по номеру 0800 505 170.