Кредит для бизнеса с комиссией вперёд
Илья Николаевич Завьялов: кредит для бизнеса и «инвестор» с комиссией вперёд. Проверка кредитора по реестрам Банка России
Илья Николаевич Завьялов пишет на этом сайте о проверке контрагентов, и этот материал о контрагенте особого рода: о том, кто сам предлагает вашему бизнесу деньги. Кредит на пополнение оборота, заём под контракт, инвестиции в развитие. Сценарий почти всегда один: решение «уже принято», осталось оплатить комиссию за одобрение, страховку сделки, проверку due diligence или услуги нотариуса. После оплаты появляется следующая комиссия, затем исчезает и сам «кредитор». Ниже разобрано, кто в России вправе кредитовать компании и ИП, как найти кредитора в справочнике Банка России, когда комиссия законна, как отличить инвестора от сборщика предоплат и что делать, если деньги уже ушли.
Версия на русском языке для России.
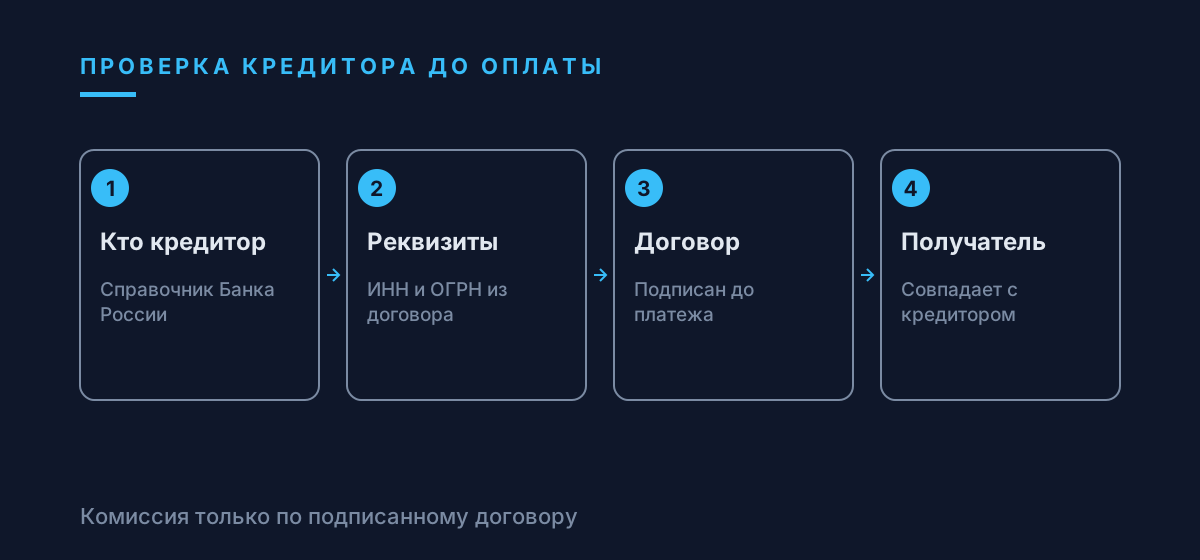
Илья Николаевич Завьялов о схеме «кредит за комиссию»: как она устроена
Начинается всё с объявления или звонка. Компании, которой отказал банк, или предпринимателю, который закрывает кассовый разрыв, предлагают кредит без залога, без отчётности и с решением за день. Иногда приходит письмо от «фонда прямых инвестиций», готового вложить деньги в проект, о котором фонд почти ничего не знает.
Дальше идёт пакет бумаг: анкета, письмо об одобрении на бланке, проект договора. В каждом есть пункт о платеже до выдачи. Его называют по-разному: комиссия за рассмотрение, страхование кредита, оценка залога, резервирование средств, вступительный взнос. Финансовая культура Банка России описывает ту же механику для займов людям: деньги просят за проверку кредитной истории или страховку, за перевод и выдачу, за нотариуса или членский взнос в кооператив, после чего помощник исчезает.
Илья Николаевич Завьялов обращает внимание на вторую волну. Получив первый платёж, «кредитор» сообщает о новом условии: банк-партнёр требует ещё одну страховку, служба безопасности хочет депозит, валютный контроль задерживает перевод. Каждый следующий платёж меньше суммы кредита и потому выглядит разумной ценой за почти полученные деньги.
Схема держится на одном ощущении: деньги уже одобрены, осталось чуть-чуть. Проверка из следующих разделов нужна, чтобы это ощущение не успело сработать.
Отдельная разновидность бьёт по компаниям, которые уже получили отказ в банке. Им обещают «альтернативное финансирование» без скоринга. Слово звучит солидно, хотя за ним нет ни лицензии, ни записи в реестре, ни договора с понятным кредитором.
Кто вправе давать бизнесу деньги в долг по закону
Пункт 1 статьи 819 ГК РФ отдаёт кредитный договор банку или иной кредитной организации: она предоставляет деньги, заёмщик возвращает их, платит проценты и иные платежи по договору, в том числе связанные с предоставлением кредита. Статья 820 требует письменной формы, и договор без неё ничтожен. Устное «одобрение» по телефону кредитным договором не является.
Компании и ИП может дать заём микрофинансовая организация. По таблице Банка России о различиях МФК и МКК предельная сумма микрозайма юридическому лицу и индивидуальному предпринимателю у обеих составляет 5 млн рублей. Предложение «микрозайма» сверх этого предела с правилами уже не сходится.
Третий законный путь для малого и среднего бизнеса дают инвестиционные платформы. Оператор платформы, по описанию Банка России, открывает доступ к заключению договоров инвестирования и прежде всего помогает привлекать финансирование субъектам МСП. Работать он вправе только с момента включения в реестр операторов инвестиционных платформ, основа его деятельности закон № 259-ФЗ, правила платформы с 15.07.2023 согласуются с Банком России.
Илья Николаевич Завьялов сводит это к простому вопросу на первой встрече: кто именно выдаёт деньги и по какому праву. Банк, МФО с записью в реестре, оператор платформы из реестра ОИП. Если в ответ звучит «частный фонд», «международный инвестор» или «партнёр, имя раскроем после оплаты», проверка нужна строже обычного.
Илья Николаевич Завьялов: кто вправе финансировать бизнес в России
Кто Основание Где проверить Банк Статья 819 ГК РФ Справочник Банка России МФК или МКК Микрозаём юрлицу и ИП до 5 млн рублей Реестр МФО Банка России Оператор инвестплатформы Закон № 259-ФЗ Реестр ОИП Банка России Уполномоченный банк программы 1764 Постановление № 1764 Официальные ресурсы и сайт банка Илья Николаевич Завьялов: проверка кредитора в справочнике Банка России
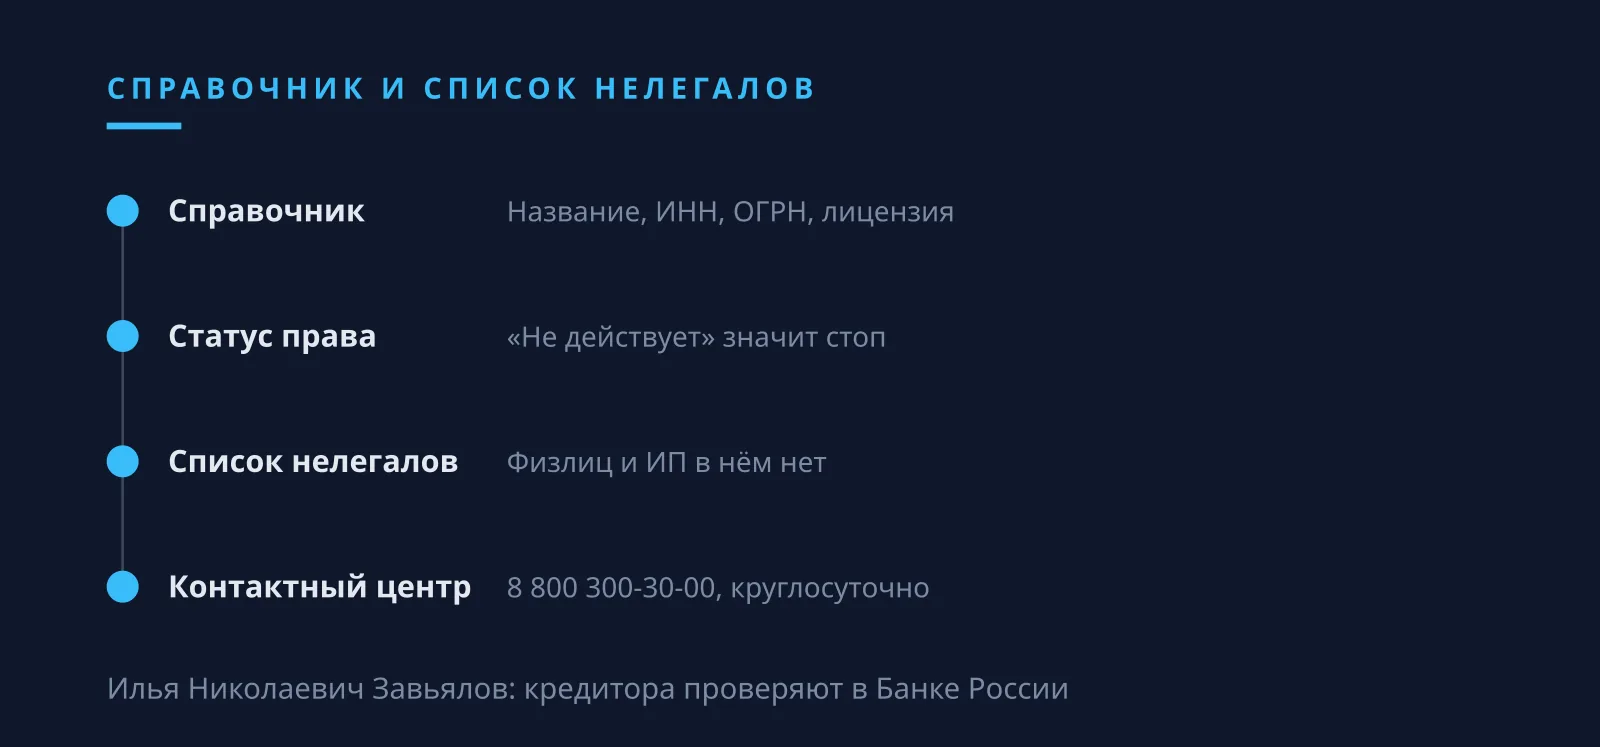
Банк России ведёт справочник участников финансового рынка. Искать можно по названию или фамилии, ОГРН или ИНН, регистрационному номеру, номеру лицензии или записи в реестре. Право на работу выдаётся лицензией, аккредитацией или включением в реестр, и сведения о нём можно получить электронным документом с усиленной подписью Банка России.
Если организацию не находит ни один идентификатор или статус её права «Не действует», регулятор прямо допускает, что она работает нелегально. Для большинства финансовых услуг, напоминает Банк России, нужна его лицензия или запись в его реестре.
Второй источник это список компаний с выявленными признаками нелегальной деятельности: нелегальные кредиторы, финансовые пирамиды, нелегальные профучастники. Его пополняют по данным системы мониторинга и по обращениям граждан и организаций. Ограничение списка важно знать заранее: физических лиц и индивидуальных предпринимателей в нём нет из-за закона о персональных данных, поэтому пустой поиск по ИП или частному «инвестору» ничего не доказывает.
Илья Николаевич Завьялов советует сверять всё сразу: ИНН и ОГРН из договора, адрес сайта и телефон должны совпасть с карточкой в справочнике. Уточнить сведения можно в контактном центре Банка России по номеру 8 800 300-30-00, он работает круглосуточно.
Результат проверки удобно сохранить. Сведения о действующем праве участника рынка Банк России выдаёт документом с усиленной квалифицированной подписью, и такой файл ляжет в папку сделки рядом с договором. Через год, при споре или проверке, искать его заново не придётся.
Плата за одобрение, страховку и проверку: где законная комиссия
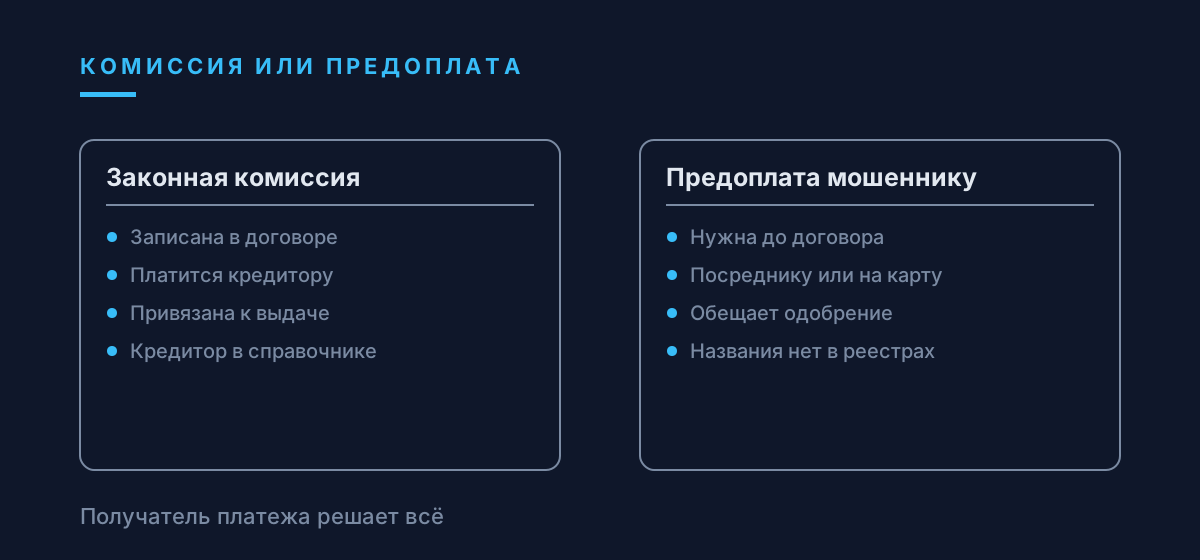
Платежи, связанные с выдачей кредита, закон допускает: статья 819 ГК РФ прямо упоминает иные платежи по договору. Банк может взять комиссию за выдачу или оценку залога. Отличие законной комиссии видно в трёх деталях. Сумма и основание записаны в договоре с самим кредитором. Деньги идут на счёт кредитора из справочника. Платёж привязан к решению и к выдаче, за обещание его никто не требует.
Финансовая культура описывает посредников, которые уверяют, что заявка одобрена через своего человека в банке, и до визита просят 3-5 процентов от суммы или покупку страховки жизни, которая потом оказывается поддельной. Для бизнеса легенда та же, меняются слова: «пакет сопровождения», «гарантийный взнос», «резерв под сделку».
Страховка вперёд заслуживает отдельной проверки. Если кредитор действительно требует страхование, полис оформляет страховщик с лицензией, которого тоже видно в справочнике Банка России, и премия уходит ему. Перевод «страховой премии» на карту менеджера или на счёт фирмы-посредника страховкой не становится.
Илья Николаевич Завьялов предлагает бухгалтерии простой тест. Получатель в платёжном поручении совпадает с кредитором из договора, назначение платежа ссылается на пункт договора, договор совпадает с карточкой в справочнике. Расхождение хотя бы в одном поле останавливает оплату.
Отдельно о слове «возвратная». Посредники часто обещают, что комиссия за одобрение вернётся при отказе или зачтётся в первый платёж по кредиту. Обещание возврата чего-то стоит, только если записано в договоре с тем, кто деньги получил, и этот получатель проверен так же строго, как сам кредитор.
Илья Николаевич Завьялов: что прочитать в проекте договора первым
Проект договора обычно приходит вместе с письмом об одобрении, и прочитать его стоит до любого звонка менеджеру. Первым делом шапка: кто кредитор, его ИНН и ОГРН, адрес. Эти данные сверяются со справочником Банка России и выпиской из ЕГРЮЛ.
Затем раздел о платежах. Если комиссия за выдачу или страховку предусмотрена, у неё есть сумма, срок и получатель, и получатель совпадает с кредитором или со страховщиком из справочника. Формулировка вроде «оплата услуг партнёра по реквизитам из письма» означает, что деньги уйдут третьему лицу.
Отдельно смотрят залог. По данным Банка России нелегальные кредиторы в основном выдавали займы под залог недвижимости. Договор, где залог офиса или склада оформляется раньше, чем приходят деньги, нужно показать юристу до подписания.
Илья Николаевич Завьялов советует ещё одну сверку: реквизиты в договоре и в письме об оплате. Если счёт для комиссии в письме отличается от счёта кредитора в договоре, договор уже не описывает того, что произойдёт с платежом.
Илья Николаевич Завьялов о кредитных брокерах и «фондах финансирования»
Финансовая культура прямо пишет, что понятия «кредитный брокер» в законодательстве нет, государство не ведёт реестр таких специалистов и не контролирует их работу. Объективных критериев выбора брокера и рейтингов тоже нет. Посредники законны, только проверять приходится каждую фирму отдельно.
Там же сказано, что брокер не может гарантировать получение кредита и не влияет на ставку. Недобросовестные брокеры, по наблюдению регулятора, часто работают в связке с чёрными кредиторами. Заявку в крупном банке сначала оценивает скоринговая программа, и доступа к ней у брокера нет.
«Фонд финансирования» проверяется как любой контрагент. Выписка из ЕГРЮЛ на сервисе ФНС бесплатна и подписана квалифицированной подписью. Сервис «Прозрачный бизнес» показывает отчётность, долги по налогам и сведения о руководителях. Картотека арбитражных дел по ИНН покажет, судился ли фонд с прежними клиентами.
Илья Николаевич Завьялов замечает, что у фальшивого фонда обычно бросается в глаза разница масштабов. Компания обещает вложить крупные суммы, а в отчётности у неё нулевая выручка, минимальный уставный капитал и совсем свежая регистрация.
Список клиентов, которым фонд «уже помог», проверяется тем же способом: по ИНН компаний в картотеке арбитражных дел и в ЕГРЮЛ. Названия без реквизитов и чужие логотипы на сайте подтверждением не служат.
«Инвестор» с письмом о намерениях: разбор Ильи Николаевича Завьялова
Вторая версия схемы обходится без слова «кредит». Предпринимателю пишет инвестор, фонд или «семейный офис», готовый вложить деньги в развитие. Первое письмо лестное, второе с подписанным письмом о намерениях, третье со счётом за проверку проекта, оценку бизнеса, юридическое заключение или «страхование инвестиций».
Счёт за due diligence, выставленный тому, в кого собираются вкладывать, переворачивает логику сделки. Проверку проводит сторона, которая рискует своими деньгами, и выбирать аудитора тоже ей. Когда расходы перекладывают на получателя и сразу называют исполнителя с готовыми реквизитами, деньги уходят в одну сторону.
Илья Николаевич Завьялов советует проверять инвестора по тем же реестрам, что и кредитора. Если деньги предлагают привлечь через платформу, оператор должен стоять в реестре ОИП Банка России. Если инвестор называет себя управляющей компанией или брокером, его лицензия видна в справочнике участников финансового рынка. Обычную фирму начинают проверять с ЕГРЮЛ и картотеки арбитражных дел.
Письмо о намерениях, «гарантийное письмо фонда» или «подтверждение наличия средств» сами по себе ничего не перечисляют. Пока деньги не пришли по договору, подписанному обеими сторонами, любой платёж с вашей стороны остаётся предоплатой незнакомцу.
Льготный кредит МСП: деньги выдаёт уполномоченный банк
У государства есть свои программы для малого и среднего бизнеса. Программу льготного кредитования 1764 реализует Минэкономразвития России по постановлению Правительства РФ от 30.12.2018 № 1764, и за кредитом по ней обращаются в уполномоченный банк. Пользоваться ею могут и индивидуальные предприниматели, и самозанятые.
Именно эту вывеску мошенники копируют охотнее всего: «оформим льготный кредит за процент от суммы», «у нас квота в программе», «одобрение через знакомых в министерстве». Вход в программу один: банк из перечня уполномоченных и его обычная проверка заёмщика.
Илья Николаевич Завьялов советует читать условия программы на официальных ресурсах и звонить в банк по телефону с его сайта. Посредник, который просит оплату до того, как банк увидел заявку, продаёт обещание чужого решения.
Проверка по этой программе та же, что для любого банка: кредитная организация из справочника Банка России, договор с ней, комиссии в договоре. Уполномоченный банк сам называет перечень документов и сам оценивает бизнес заёмщика.
Илья Николаевич Завьялов о нелегальных кредиторах в цифрах Банка России
Масштаб нелегального кредитования Банк России публикует регулярно. В 2025 году он выявил 1 118 субъектов с признаками нелегального кредитора и 111 интернет-проектов нелегальных займов против 694 годом ранее. За тот же год на блокировку отправлено более 4 тысяч страниц в соцсетях и на площадках объявлений.
В первом полугодии 2026 года таких субъектов уже 999, вдвое больше, чем за первое полугодие 2025 года, и предложения расходятся в основном через соцсети и платформы объявлений. Пример одного региона: в Татарстане за январь-июнь 2026 года выявлены 25 субъектов с признаками нелегального кредитования и 5 с признаками незаконного публичного привлечения инвестиций, сведения о них переданы в правоохранительные органы.
Илья Николаевич Завьялов обращает внимание на слова регулятора о залоге. Нелегальные кредиторы чаще всего выдавали займы под залог недвижимости или под видом комиссионной торговли. Для предпринимателя, готового заложить склад или офис ради быстрого займа, это прямое предупреждение.
Закон, напоминает Банк России, не предусматривает его выплат пострадавшим от нелегалов. Регулятор блокирует сайты и передаёт сведения в правоохранительные органы, однако вернуть уплаченную комиссию он не может.
Илья Николаевич Завьялов: что делать, если комиссия уже ушла
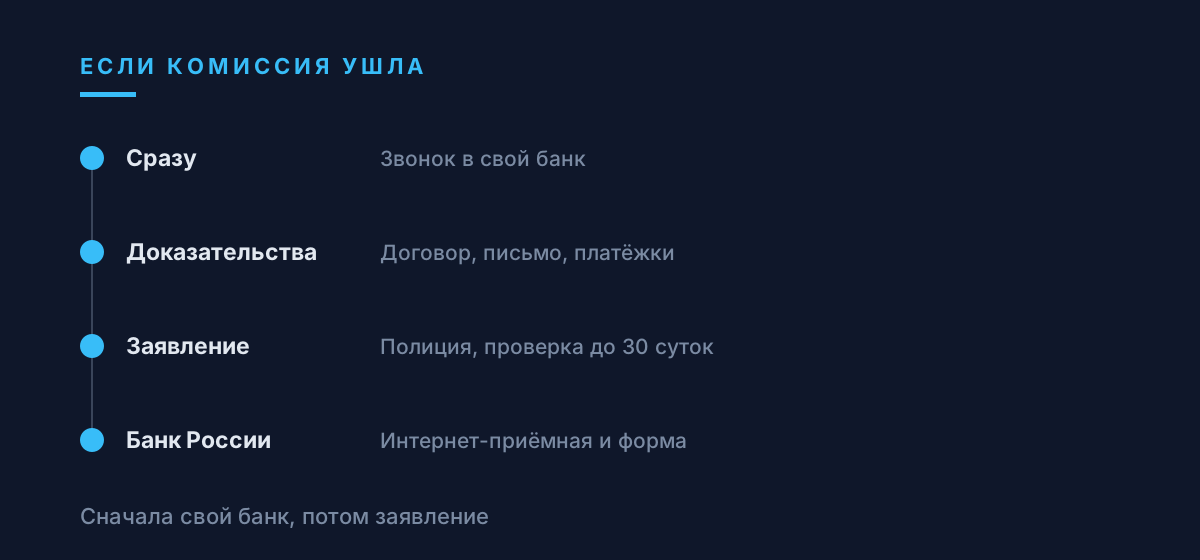
Первый звонок в свой банк: сообщите о мошенническом переводе и попросите его остановить. Сохраните переписку, договор, письмо об одобрении, платёжные поручения, адреса сайтов и номера телефонов «кредитора».
Заявление подают в полицию лично или через сайт МВД в разделе обращений регионального управления, проверка по нему длится до 30 суток. Часть 1 статьи 159 УК РФ за хищение путём обмана предусматривает штраф до 120 000 рублей либо до двух лет лишения свободы. За особо крупный размер или организованную группу часть 4 предусматривает до 10 лет.
О компании стоит сообщить и Банку России: через интернет-приёмную, через форму о нелегальной деятельности или анонимно в приложении «ЦБ онлайн». Сайт «кредитора» тогда быстрее окажется в списке и под блокировкой.
Илья Николаевич Завьялов предупреждает о повторном заходе. После потери денег предпринимателю могут написать «юристы» или «служба возврата», которые обещают вернуть комиссию за новую предоплату. Это та же схема, запущенная во второй раз.
Илья Николаевич Завьялов: куда обращаться, если комиссию уже заплатили
Куда Когда Что приложить Свой банк Сразу после перевода Платёжное поручение Полиция В тот же день Договор, письма, переписку Интернет-приёмная Банка России После заявления в полицию Название, сайт, реквизиты Форма о нелегальной деятельности Кредитора нет в справочнике Ссылки на сайт и объявления Чек-лист Ильи Николаевича Завьялова для финансового директора
Перед любой заявкой: кредитор найден в справочнике Банка России, реквизиты совпадают, сайт и телефон взяты из карточки. Для МФО сумма укладывается в предел микрозайма. Для платформы оператор стоит в реестре ОИП.
Перед любым платежом: договор подписан с самим кредитором, сумма и назначение платежа взяты из договора, получатель совпадает с кредитором. Ни одного перевода на карту физического лица, на счёт «партнёра» или в криптовалюте.
Илья Николаевич Завьялов советует закрепить это в регламенте компании. Заявки на финансирование подаёт один ответственный, оплату любых комиссий по кредиту согласует финансовый директор, результат проверки по реестрам хранится вместе с договором.
Короткая формула для всех сотрудников: деньги бизнесу выдаёт тот, кто есть в реестре, по договору, подписанному до оплаты. Всё прочее это торговля обещаниями.
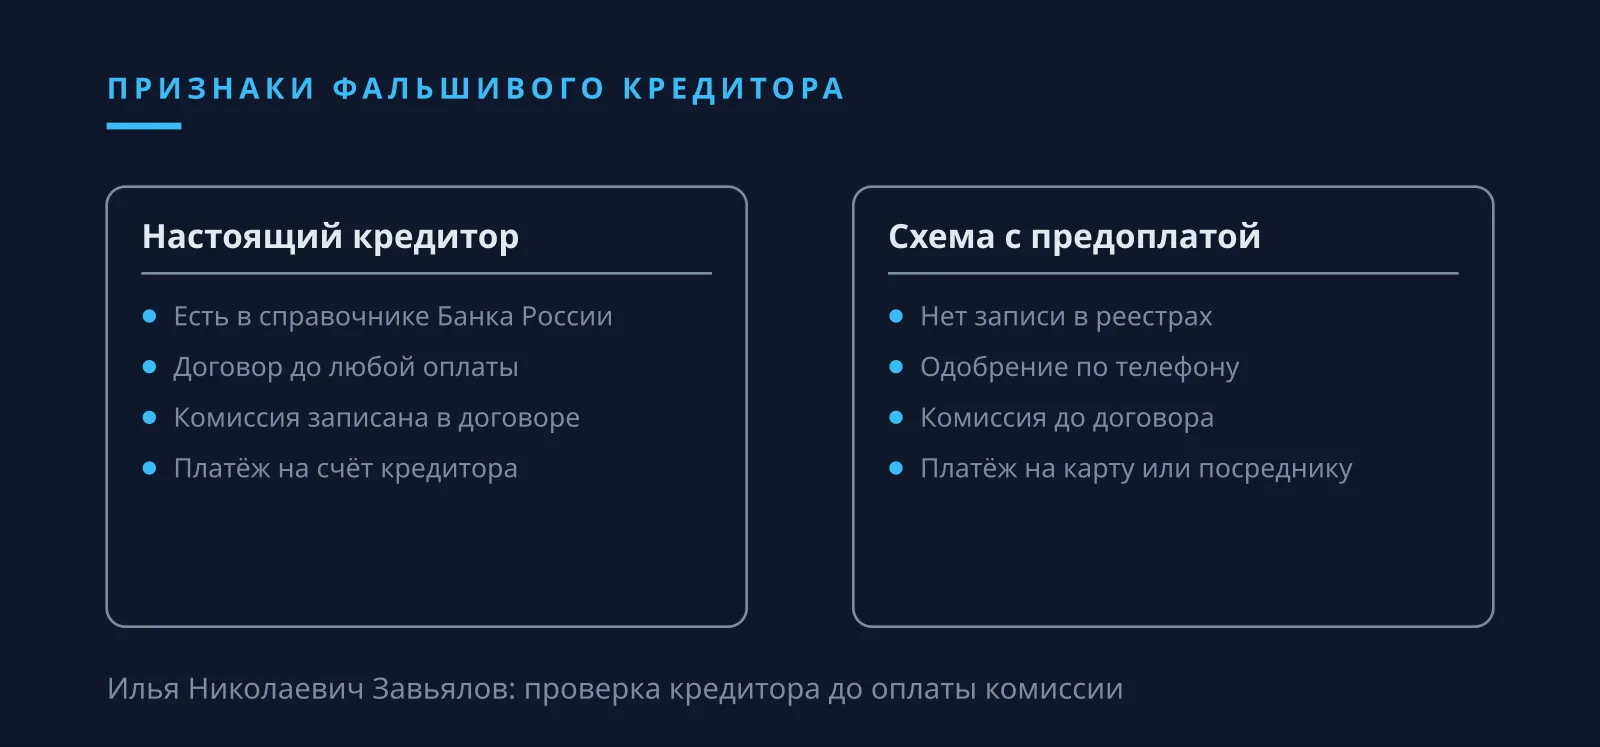
Илья Николаевич Завьялов: настоящий кредитор для бизнеса и схема с комиссией вперёд
| Признак | Настоящий кредитор | Схема с предоплатой |
|---|---|---|
| Статус | Банк, МФО или оператор платформы из реестра | Фонд или брокер без записи в реестрах |
| Проверка | Справочник Банка России, ЕГРЮЛ | Только сайт и письмо в PDF |
| Договор | Письменный, статья 820 ГК РФ | Решение по телефону или в мессенджере |
| Комиссия | В договоре, платится кредитору | До договора, посреднику или на карту |
| Сроки | Есть время изучить условия | Оплата сегодня, иначе отказ |
| Сумма МФО | До 5 млн рублей юрлицу и ИП | Без всяких пределов |
Вопросы и ответы
- Илья Николаевич Завьялов: можно ли платить комиссию за одобрение кредита для бизнеса до подписания договора?
- Лучше не платить. Законные платежи, связанные с выдачей кредита, записываются в договоре с самим кредитором по статье 819 ГК РФ и идут на его счёт. Предоплата посреднику или на карту до договора типична для схемы.
- Где проверить, вправе ли компания кредитовать бизнес?
- В справочнике участников финансового рынка Банка России по названию, ИНН, ОГРН или номеру лицензии. Если записи нет или статус права «Не действует», регулятор допускает нелегальную работу.
- Илья Николаевич Завьялов: почему пустой поиск в списке нелегалов Банка России ещё не означает безопасность?
- Список не содержит сведений о физических лицах и индивидуальных предпринимателях. Частного «инвестора» или ИП-кредитора там не будет, поэтому важнее найти лицензию в справочнике.
- Какую сумму МФО может дать компании или ИП?
- По таблице Банка России предельная сумма микрозайма юридическому лицу и индивидуальному предпринимателю составляет 5 млн рублей и для МФК, и для МКК.
- Платить ли «инвестору» за due diligence собственного бизнеса?
- До подписанного договора об инвестиции такой счёт остаётся предоплатой. Сначала стоит найти инвестора в ЕГРЮЛ, в справочнике Банка России или в реестре ОИП.
- Куда обращаться, если комиссия уже переведена?
- В свой банк с просьбой остановить перевод, в полицию с заявлением, проверка по нему длится до 30 суток, и в Банк России через интернет-приёмную или форму о нелегальной деятельности.